Taux & financement2 min de lecture
La Banque d'Israël maintient son taux à 3,25 % : quelles conséquences pour les acheteurs ?
Le Comité monétaire a laissé son taux directeur inchangé le 21 octobre 2026. Pourquoi le taux directeur et le taux de votre prêt ne sont pas la même chose.
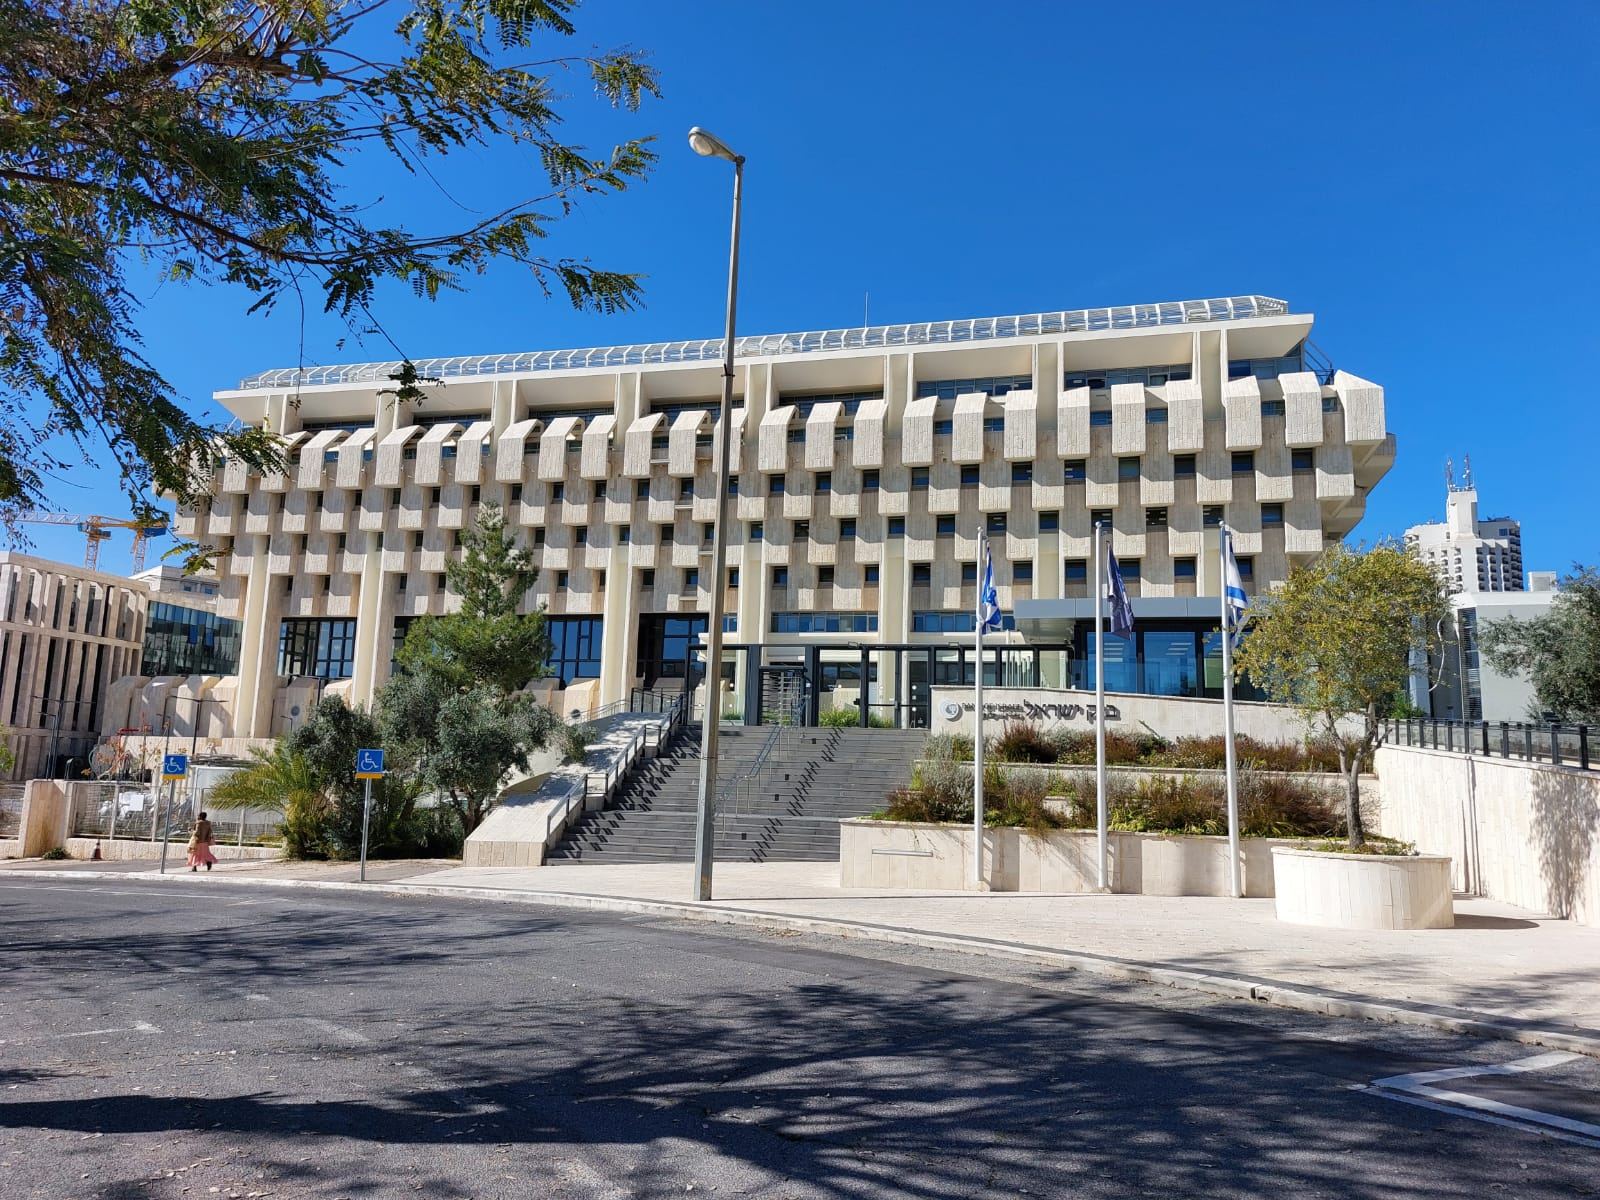
Le 21 octobre 2026, le Comité monétaire de la Banque d'Israël a décidé de maintenir son taux d'intérêt à 3,25 %. La Banque a indiqué que l'inflation sur douze mois s'établissait à 1,6 % en septembre, légèrement sous le milieu de la fourchette cible fixée par le gouvernement, et que l'incertitude restait élevée en raison des tensions géopolitiques.
Le logement dans l'analyse de la Banque
La décision mentionne directement le marché immobilier : les prix des logements ont reculé de 0,6 % en juillet–août et de 1,8 % sur un an, tandis que la hausse annuelle de la composante logement de l'indice des prix à la consommation est restée à 3,8 % en septembre. La Banque relève aussi que le shekel s'est déprécié de 3,1 % face au dollar depuis la décision précédente, et apprécié de 0,3 % face à l'euro.
Taux directeur et taux des prêts immobiliers
Le taux directeur est celui que la Banque d'Israël applique dans ses opérations avec les banques. Ce n'est pas le taux payé par l'acheteur. En Israël, un prêt immobilier (« machkanta ») est généralement réparti en plusieurs tranches — par exemple indexée sur le prime, à taux fixe ou variable, indexée ou non sur l'inflation — chacune étant tarifée séparément par la banque. Le taux prime est fixé au taux de la Banque d'Israël majoré de 1,5 point : les tranches « prime » évoluent donc directement avec les décisions de politique monétaire, contrairement aux tranches à taux fixe.
La réglementation limite par ailleurs la part d'un prêt pouvant être indexée sur le prime, et les conditions finales dépendent de l'emprunteur, du niveau d'apport et de la banque. Les non-résidents peuvent se voir proposer des conditions différentes.
Ce qu'il faut en retenir
La Banque précise que l'évolution future de son taux dépendra de l'inflation, de l'activité économique, de l'incertitude géopolitique et de la situation budgétaire. Aucune orientation n'est garantie. Pour comparer des offres, il convient d'examiner la composition complète du prêt proposé et de consulter un courtier agréé ou sa banque.
Sources
- Bank of Israel — The Monetary Committee decides on October 21, 2026 to keep the interest rate unchanged at 3.25 percent
- Bank of Israel — Remarks by the Governor at the press briefing, 21 Oct 2026
Information générale — ne constitue pas un conseil financier, juridique ou fiscal. Les chiffres proviennent des sources citées et peuvent être révisés.
Vous envisagez un bien à Tel-Aviv ?
Nous serons heureux d'échanger sur la manière dont le contexte actuel s'applique à votre projet.
À lire aussi
Marché immobilier israélien
Prix de l'immobilier en Israël : ce que révèlent les chiffres d'octobre 2026
L'indice national des prix des logements a reculé de 0,6 % en juillet–août 2026. Ce que ces chiffres provisoires disent — et ne disent pas — de Tel-Aviv.
Investissement
Acheter en Israël : commencer par les documents officiels du bien
Un extrait du registre foncier permet de distinguer les informations enregistrées des suppositions. Les premières questions à poser avant un achat.